 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
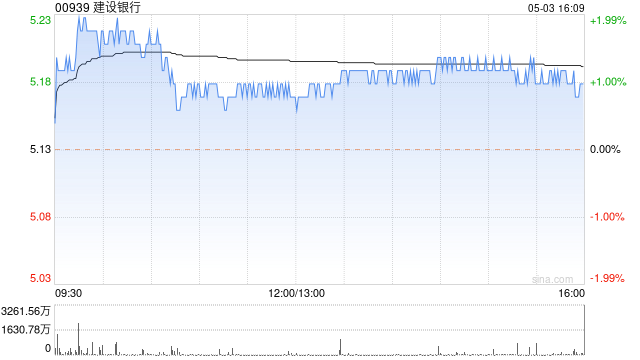
花旗发布研报称,建设银行(00939)今年首季拨备前利润(PPOP)同比增长13%,增速较去年第四季的5%加快,受惠于净息差回升、交易收益强劲、费用收入良好及成本收入比率(CIR)改善。花旗认为,建行首季拨备前利润表现优于该行预期,盈利增长符合预期,在大型银行中分别排名第二及第三。该行对建行净息差显著回升感到鼓舞,认为其估值具吸引力。给予建行H股“买入”评级,目标价9.88港元。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
富腾优配提示:文章来自网络,不代表本站观点。